

22/10/2026
da Sbilanciamoci
Chiara Giorgi Marco Geddes da Filicaia
La spesa sanitaria è tornata ai livelli del 2019, mentre i fatturati dei gruppi privati crescono e sei milioni di persone rinunciano alle cure.
Una fotografia della sanità italiana
Nel maggio scorso è stato presentato nella sede del CNEL l’ultimo rapporto annuale dell’Ocse su Il profilo della sanità italiana (2025). La fotografia che ne emerge conferma quanto sapevamo da tempo, rafforzando la nostra convinzione sulla necessità di difendere, rilanciare e potenziare il nostro Servizio sanitario nazionale (Ssn). Una scelta questa che il governo presieduto da Giorgio Meloni non ha fatto.
L’Italia continua a essere tra i paesi più longevi al mondo, con una speranza di vita alla nascita di 83,4 anni. Nella mortalità evitabile e in quella curabile essa è il secondo paese con livelli più bassi in Europa (prima vi è solo la Svezia). Si tratta di risultati che testimoniano la perdurante efficacia dell’impianto universalistico del Ssn, capace di produrre esiti di salute molto positivi. Particolarmente favorevoli sono gli indicatori relativi ai ricoveri evitabili per patologie croniche, che riflettono la capacità dell’assistenza sanitaria di base di gestire tali malattie «all’interno della comunità, evitando così ricoveri ospedalieri costosi».
Tuttavia a fronte di questo dato lusinghiero, le disparità territoriali e le diseguaglianze sociali sono allarmanti. Gli stessi dati pubblicati nella scorsa primavera dall’Istat mostrano un’evidente distanza nella diminuzione della mortalità tra le regioni del Centro-Nord e quelle del Mezzogiorno, dove i livelli di mortalità, standardizzata per età, restano più elevati, con Campania e Sicilia nettamente distanziate dal resto del paese. Come sottolinea l’Istat, la sopravvivenza in Italia è oggi fortemente condizionata dal territorio di residenza. Accanto a queste differenze territoriali, e ancor più profondamente, sulla mortalità incidono le disuguaglianze sociali: tra gli adulti di almeno trent’anni, quelli con bassa istruzione hanno una mortalità di circa il 40% più alta rispetto a quelli con istruzione elevata.
Altrettanto significativi i dati sulla spesa sanitaria. Dopo la pandemia, la spesa sanitaria totale è tornata ai livelli del 2019 in termini reali. Nel 2023, essa ha rappresentato l’8,4% del PIL, ossia il 16% in meno rispetto alla media dell’UE; nel 2025 il dato è sostanzialmente analogo (l’8,5% del PIL). Il divario tra l’Italia e gli altri paesi si è accentuato dal 2010, passando nel 2025 da 2 punti percentuali di PIL a 4 di distanza nei confronti della Germania e a 3 nei confronti di Francia e Regno Unito.
La spesa pubblica italiana pro capite è scesa notevolmente: nel 2008 era l’80% di quella di Francia e Germania, nel 2025 questa percentuale è al 45% della spesa tedesca e al 60% di quella francese. Viceversa, la spesa privata pro capite è salita sempre più: essa rappresenta il 25% della spesa totale, mentre in Francia il 17% e in Germania il 13%.
La spesa privata è costituita per la maggior parte da pagamenti sostenuti direttamente da individui e famiglie, l’out of pocket, cresciuti a un ritmo superiore a quello del Fondo sanitario nazionale. Nel complesso la spesa sanitaria privata si avvicina a 50 miliardi di euro, sommando i 41,3 miliardi dell’out of pocket ai 6,4 miliardi della spesa intermediata da assicurazioni e fondi sanitari integrativi.
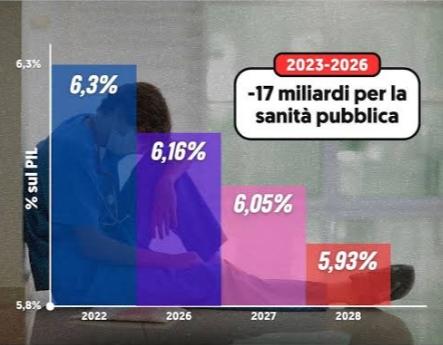
In percentuali di Pil la spesa pubblica per la sanità ha continuato a registrare percentuali inferiori rispetto a quelle di altri paesi europei, attestandosi tra il 2024 e 2025 a circa il 6% del Pil, (nel 2025 al 6,2%), mentre gli altri paesi superano il 9%, e la media Ocse come quella europea più del 7%. Proprio la concentrazione dei pagamenti out of pocket per i servizi acquistati privatamente rappresenta un notevole onere finanziario per molte persone e famiglie.
Come ampiamente noto grazie ai precedenti dati Istat, nel 2024 le persone che hanno rinunciato alle cure sono state circa 6 milioni (una su dieci), a causa delle lunghe liste di attesa e per motivi economici. Numeri questi destinati a crescere.
L’ulteriore dato allarmante evidenziato dall’Ocse nel suo profilo sulla sanità italiana riguarda il personale: in primis la carenza di quello infermieristico con 6.9 su 1.000 abitanti (Germania 12.2, Inghilterra 9.1, Francia 8.8), dovuta a stipendi troppo bassi e a un «percorso formativo che ha subito un forte deterioramento», seguita dal problematico profilo demografico di infermieri e medici, in particolare quelli di medicina generale. Il commento è esaustivo: «a causa di disincentivi strutturali e dell’invecchiamento della forza lavoro, la medicina generale è in contrazione, con le regioni settentrionali che registrano le carenze di capacità più acute». Da qui il noto fenomeno, tutto italiano, della crescente “fuga” del personale dal SSN sia verso l’estero, sia verso strutture private. Non è più una novità che negli ultimi anni alcune migliaia di medici e infermieri siano andati a lavorare in altri paesi, dove trovano salari migliori e condizioni di lavoro meno difficili. Molto consistenti sono anche i trasferimenti verso strutture sanitarie private.
La privatizzazione del governo Meloni
Il ridimensionamento delle risorse pubbliche è alla radice di molti problemi che gravano sul personale sanitario. Esso alimenta la riduzione dell’offerta di cure, al divario nella qualità e quantità dei servizi forniti dalle Regioni, alle difficoltà di accesso fisico ed economico alle cure dei cittadini, allo spostamento della domanda verso il mercato privato.
In parallelo, si accelera il processo di privatizzazione delle attività e dei servizi pubblici per la salute che ha aperto lo spazio ai meccanismi di mercato nella produzione, nel finanziamento e nella gestione dei servizi sanitari, riducendo la responsabilità pubblica per la salute delle persone, la produzione e l’erogazione diretta di servizi e percorsi di cura da parte delle strutture pubbliche, dirottando le risorse verso i privati. È proprio questa la cifra delle leggi di bilancio del Governo Meloni in materia di sanità che hanno aumentato il tetto di spesa per l’acquisto di prestazioni sanitarie da privati accreditati (nello specifico dell’1% nell’ultima legge di bilancio, dell’1,5% nella penultima e del 4% in quella ancora precedente, con un costo complessivo dei tre provvedimenti di circa 800 milioni di euro). Ne consegue una continua penalizzazione del Ssn che avrebbe invece bisogno di scelte volte rafforzarne il personale dipendente, riconoscendone l’impegno, migliorandone i salari, garantendone condizioni dignitose di lavoro, rimuovendo definitivamente i tetti di spesa che persistono da vent’anni (introdotti a partire dal 2005 durante il secondo Governo Berlusconi).
Al contrario, si incrementa il tetto di spesa per acquisti da operatori privati accreditati di prestazioni e servizi, così come il tetto per la spesa farmaceutica e i dispositivi medici. Crescono così le risorse pubbliche destinate ai soggetti privati in parallelo al depotenziamento del Servizio sanitario nazionale, alla mancanza di programmazione nazionale, a una declinazione, de facto, selettiva dell’universalismo nel diritto alla salute. Una direzione quest’ultima sempre più manifestamente perseguita da più esponenti del mondo politico, istituzionale e sanitario.
A questo proposito gli ultimi dati dell’Area Studi di Mediobanca – nel suo Rapporto sui maggiori operatori privati della sanità in Italia – parlano chiaro (luglio 2026). La spesa sanitaria pubblica italiana è molto dietro a quella del Regno Unito, Francia, Germania (ma anche di altri paesi europei che non si erano distinti per sistemi sanitari particolarmente avanzati); continua a crescere la spesa riconducibile alle strutture private accreditate, peraltro sempre meno soggetto a controllo da parte delle amministrazioni sanitarie pubbliche. Nel 2025 si è registrato un rialzo della spesa privata pari a quasi 78 miliardi di euro tra accreditamento, spesa intermediata e spesa diretta delle famiglie, ovvero 63 miliardi al netto degli acquisti di farmaci e altri presidi sanitari. E soprattutto, i ricavi dei principali operatori sanitari privati nel 2024 sono stati in rialzo del 5,5% sul 2023 e del 22,0% sul 2019, pari a 13,4 miliardi di euro. In particolare, i gestori privati delle RSA – i più dinamici – sono cresciuti del 25,9% rispetto al 2019, sostenuta anche dalle continue aperture di nuove strutture. Si tratta di un dato anch’esso allarmante, a fronte di una composizione della spesa sanitaria che vede soltanto il 10% delle risorse destinato all’assistenza a lungo termine, una quota particolarmente contenuta in un paese caratterizzato da un rapido invecchiamento della popolazione. Anche gli operatori privati della diagnostica, della riabilitazione e ospedalieri sono cresciuti.
D’altronde, come oramai noto, il settore delle imprese private è in rapido mutamento. Crescono grandi gruppi privati – tra i maggiori Papiniano, holding del Gruppo San Donato-San Raffaele, Humanitas, Gruppo Villa Maria, Policlinico Universitario A. Gemelli, Kos –, che hanno una caratterizzazione finanziaria e internazionale, con fatturati in aumento tra accreditamento (ossia i trasferimenti dal Ssn alle strutture private), spesa privata diretta delle famiglie e spesa intermediata da fondi sanitari integrativi (oramai largamente sostitutivi) e assicurazioni private. L’estensione dei processi di accreditamento e delle convenzioni con il Ssn è alla base dello sviluppo delle attività private, che sono giunte a coprire dall’assistenza territoriale residenziale e semiresidenziale, a quella specialistica e diagnostica, a quella riabilitativa, alla stessa assistenza ospedaliera, con percentuali appunto in rialzo che nella maggioranza degli ambiti superano di gran lunga quanto viene erogato dal pubblico. Un recente esempio di queste dinamiche è il decreto del ministero dell’Economia e delle Finanze dello scorso agosto che ha assegnato 60 milioni di euro alla Fondazione Policlinico Universitario Gemelli Irccs per la realizzazione di otto progetti strategici (e non sono i soli, considerando che la struttura riceve un finanziamento governativo ad hoc di circa 32 milioni di euro l’anno, oltre ai rimborsi per le prestazioni accreditate).
Nel complesso, la salute va di giorno in giorno perdendo il suo statuto di diritto fondamentale e universale, derubricata a merce comprata sul mercato da coloro che hanno capacità di spesa e reddito, in un mercato in cui le occasioni di profitto vengono anche assicurate dalle risorse pubbliche.


