

16/09/2026
da Il Fatto Quotidiano
Un report della Commissione europea passa in rassegna decenni di studi economici e le esperienze di Francia, Spagna, Norvegia e Svizzera. Gettito e effettiva redistribuzione dipendono da base imponibile, esenzioni (spesso troppo generose), valutazione degli asset e capacità del fisco di intercettare i patrimoni all’estero. Falle che non vanno confuse con un fallimento strutturale dello strumento
Il tema è riaffiorato nei giorni scorsi durante la festa del Fatto Quotidiano alla Versiliana. L’economista Emanuele Felice ha ufficializzato l’idea, nata nell’ambito dei tavoli tecnici per preparare il programma elettorale del Pd, di introdurre anche solo in Italia una “Zucman tax” del 2-3% sui patrimoni superiori ai 100 milioni di euro, spiegando che la segretaria Elly Schlein è d’accordo. E l’eurodeputato M5s Pasquale Tridico ha aperto, a patto che sia accompagnata da “clausole per evitare la fuga di capitali”. Per qualche ora è sembrata quindi possibile una convergenza sul punto in vista di un programma comune del “campo largo”, posto che anche Avs è da sempre favorevole e vorrebbe applicarla già a partire da ricchezze oltre i 5,4 milioni di euro. Il giorno dopo però, dallo stesso palco, Giuseppe Conte ha ribadito il suo no, motivato dal fatto che in tutti i Paesi in cui è stata introdotta “l’hanno poi superata o perché hanno visto che non drenava risorse nuove o perché ha creato un tale contenzioso che è stata abbandonata”.
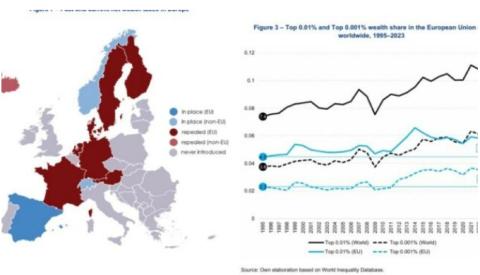
Un argomento che la Commissione europea ha messo alla prova la scorsa primavera in un report in due volumi sulla “wealth taxation” che analizza effetti, pregi e difetti delle imposte patrimoniali e delle exit tax adottate – e in diversi casi in effetti abbandonate – dai Paesi europei. Oltre 400 pagine la cui lettura potrebbe essere istruttiva per tutto il centrosinistra italiano. Dopo aver passato in rassegna decenni di studi economici e i casi di Francia, Spagna e Norvegia, tra gli altri, il verdetto è che molti Paesi hanno fatto marcia indietro perché l’imposta era costruita male, con basi imponibili piene di scappatoie, immobili sottovalutati, esenzioni troppo generose. A questo si è aggiunto un problema di controllo: la difficoltà di intercettare i patrimoni nascosti all’estero. Falle che non vanno confuse con un fallimento strutturale dello strumento. L’Ocse, in uno studio sul finanziamento della protezione sociale pubblicato la scorsa settimana, concorda sulla diagnosi e aggiunge che le tasse sulla ricchezza possono avere senso soprattutto dove il capitale e le successioni sono poco tassati. Proprio come in Italia.
La base imponibile e i casi di Germania, Spagna, Francia e Norvegia
La prima lezione è che la vera partita si gioca sulla base imponibile: cosa viene tassato e come viene valutato. Caso di scuola quello della Germania, dove la patrimoniale è stata abolita nel 1995: la questione è finita davanti alla Corte costituzionale e i giudici l’hanno bocciata perché gli immobili erano fortemente sottovalutati rispetto alle attività finanziarie (i valori catastali erano lontanissimi da quelli di mercato). Il governo federale non ha mai riformato i criteri di valutazione e l’imposta da allora è sospesa.
In Spagna, oggi l’unico Paese dell’Unione europea ad avere una vera imposta ricorrente sul patrimonio netto, la tassa era stata reintrodotta nel 2011 durante la crisi del debito, ma diverse comunità autonome avevano deciso di concedere ai contribuenti un credito di imposta che di fatto la azzerava. Nel 2022 il governo Sánchez ha arginato la concorrenza fiscale introducendo a livello statale l’Imposta di Solidarietà sulle Grandi Fortune, diventate strutturale. Si applica ai patrimoni netti superiori a 3 milioni, con aliquote progressive dall’1,7% sulla quota compresa tra 3 e 5 milioni al 3,5% oltre i 10 milioni. Il gettito è limitato (0,2% del pil) ma stabile. Tra i limiti c’è la previsione che la somma tra imposta sul reddito e patrimoniale non possa superare il 60% della base imponibile dell’imposta personale, il che apre la strada a una pianificazione fiscale mirata a ridurre l’esborso. Inoltre anche in questo caso gli immobili non sono valutati al prezzo di mercato e spesso risultano sottostimati e le partecipazioni in imprese familiari godono di ampie esenzioni. Quanto alla exit tax mirata a limitare gli espatri, si applica solo ai contribuenti che hanno avuto residenza fiscale nel Paese per almeno 10 dei 15 periodi d’imposta precedenti.
L’analisi del caso francese porta alla stessa conclusione. L’Impot de solidarité sur la fortune sui patrimoni netti superiori a 1,3 milioni di euro, abolita da Emmanuel Macron nel 2018 e sostituita dalla sola imposta sugli immobili, prevedeva numerose esenzioni per gli asset professionali e per alcune forme di partecipazione nelle imprese. Misure che sulla carta dovevano proteggere l’attività imprenditoriale, ma hanno finito per restringere notevolmente la base imponibile. Secondo gli studi citati dalla Commissione, per alcuni dei patrimoni più elevati il risultato era un prelievo effettivo pari ad appena lo 0,1% della ricchezza, ben al di sotto delle aliquote nominali.
In Norvegia, dove una tassa sulla ricchezza è in vigore dal 1892 e oggi scatta a già al di sopra dei 160mila euro, il sistema è costruito diversamente. Anche qui esistono sconti per alcune attività produttive, ma il principio generale è quello dell’aggiornamento periodico dei valori patrimoniali e di criteri relativamente uniformi. La tassa continua a produrre un gettito stabile pari a circa lo 0,6% del pil pur con aliquote relativamente moderate: l’1% fino a circa 21,5 milioni di corone, pari a 2 milioni di euro, e l’1,1% oltre quella soglia.
Il caso Svizzera
La Svizzera è apparentemente un caso di successo: il gettito della patrimoniale arriva a circa un decimo delle entrate fiscali dei cantoni e Comuni. I cantoni sono obbligati a prelevare un’imposta annuale sul patrimonio netto, con ampi margini sulla fissazione di soglie, aliquote e detrazioni. La base è il patrimonio globale del contribuente: conti, obbligazioni, azioni, fondi, immobili, automobili, gioielli e altri beni di valore, al netto dei debiti. Le soglie di esenzione sono relativamente basse e in 18 dei 26 cantoni l’imposta è progressiva. La concorrenza tra cantoni favorisce però lo spostamento dei contribuenti più ricchi e la pianificazione fiscale: uno studio citato dalla Commissione stima che quando un cantone riduce di un punto percentuale l’aliquota massima faccia aumentare del 43% la ricchezza dichiarata. Sul fronte dell’evasione, il Paese ha a lungo scontato il vincolo del segreto bancario. L’introduzione dello scambio automatico di informazioni ha aumentato la compliance: tra il 2010 e il 2020 sono stati dichiarati patrimoni precedentemente nascosti pari a circa il 10% del Pil.
Il ruolo dello scambio di informazioni
Un’altra lezione è che l’efficacia dell’imposta è legata a doppio filo alla capacità degli Stati di individuare la ricchezza detenuta anche all’estero. La patrimoniale francese, che per anni si è basata essenzialmente sull‘autodichiarazione dei contribuenti, ha scontato proprio l’assenza di un sistema generalizzato di comunicazioni automatiche da parte delle banche: parte consistente dei patrimoni finanziari detenuti all’estero sfuggiva ai controlli. Tra il 2013 e il 2017, per effetto di una procedura di regolarizzazione dei capitali offshore, oltre 49mila contribuenti sono usciti allo scoperto consentendo allo Stato di recuperare circa 7 miliardi di euro. Subito dopo, con l’entrata in vigore dello standard Ocse per lo scambio automatico di informazioni finanziarie, nascondere attività finanziarie all’estero è diventato più difficile. Vero è che quegli accordi non coprono l’intero patrimonio e non risolvono il problema dell’identificazione del beneficiario effettivo delle ricchezze detenute attraverso strutture societarie. Per colmare le lacune si lavora su nuovi strumenti: Bruxelles punta in particolare sull’interconnessione dei registri nazionali dei beneficiari effettivi e sull’estensione dello scambio automatico di informazioni ad altri asset, come immobili e cripto-attività.
In Norvegia le autorità fiscali ricevono automaticamente informazioni da banche, intermediari finanziari e altri soggetti terzi e gran parte delle attività finanziarie è già nota all’amministrazione prima della dichiarazione. Questo, secondo il rapporto, limita le possibilità di sottodichiarare il valore degli asset detenuti nel Paese. Per eliminare l’elusione servirebbero ulteriori misure ad hoc come l’introduzione dell’obbligo per banche e intermediari di trasmettere all’amministrazione fiscale dati che consentano di ricostruire i patrimoni detenuti direttamente o indirettamente.
Attenzione alle eccezioni
Quasi tutte le patrimoniali europee, come visto, proteggono alcuni tipi di ricchezza ritenuti più “meritevoli”: imprese familiari, quote societarie, patrimonio produttivo. Eccezioni che però hanno aperto enormi spazi di pianificazione fiscale ed elusione. In Spagna le esenzioni previste per le imprese familiari e il limite che impedisce alla somma tra Irpef e patrimoniale di superare il 60% del reddito imponibile sono diventati il principale strumento di riduzione dell’imposta. Gli studi citati dalla Commissione stimano che oltre il 90% delle perdite di gettito dovute all’elusione dipenda proprio dall’utilizzo strategico di quel meccanismo.
Anche la Francia aveva costruito ampie protezioni per asset professionali e partecipazioni nelle imprese. Il risultato era che per i patrimoni più elevati l’aliquota effettiva poteva scendere fino allo 0,1% della ricchezza, nonostante aliquote nominali molto più alte. In Norvegia le agevolazioni sono più contenute, ma il diverso trattamento fiscale degli asset crea incentivi a spostare la ricchezza verso quelli che beneficiano di valori imponibili più bassi.
La “fuga” che non c’era
Tra le obiezioni più frequenti alle ipotesi di patrimoniale c’è poi la possibilità per i molto ricchi di trasferirsi in un altro Paese. Il rapporto della Commissione passando in rassegna decine di studi sul tema, arriva però alla conclusione che il rischio è limitato. In Norvegia, dove il tema è diventato esplosivo dopo che il governo laburista ha aumentato l’aliquota e alcuni grandi imprenditori hanno trasferito la residenza fiscale all’estero, non ci sono evidenze di un impatto macroeconomico significativo. Per quanto riguarda la Francia, passando in rassegna la letteratura accademica il rapporto conclude che l’esodo dei contribuenti più facoltosi dal Paese è stato estremamente limitato quando l’imposta era in vigore, senza peraltro che ci sia prova di un rapporto causa-effetto. E dopo la riforma del 2018 i flussi di rientro sono stati “una frazione minuscola” dei contribuenti coinvolti. Insomma: mentre la stampa tende a enfatizzare singoli episodi, la letteratura accademica trova nel complesso effetti economici negativi piccoli o trascurabili e non considera l’emigrazione dei Paperoni un elemento significativo per giudicare l’efficacia dell’imposta.
L’Ungheria di Magyar verso l’introduzione
Proprio nel corso dell’estate il governo di Peter Magyar, insediatosi in primavera dopo i 16 anni di “regno” autocratico di Viktor Orbán, ha annunciato l’intenzione di introdurre in Ungheria un’imposta annuale dell’1% sul patrimonio netto sopra 1 miliardo di fiorini, circa 2,5 milioni di euro, con un gettito stimato tra gli 850 milioni e gli 1,7 miliardi di euro. L’Ocse, nell’ultima Economic survey sul Paese, avverte che saranno decisivi – appunto – il disegno dell’imposta e la capacità di applicarla, predicando che per far funzionare la misura servono regole solide di valutazione degli asset illiquidi, la disponibilità di informazioni fornite direttamente da banche e intermediari utilizzabili dal fisco per verificare il patrimonio dichiarato, norme anti-elusione e l’uso sistematico dello scambio automatico di informazioni sugli asset finanziari detenuti all’estero.


